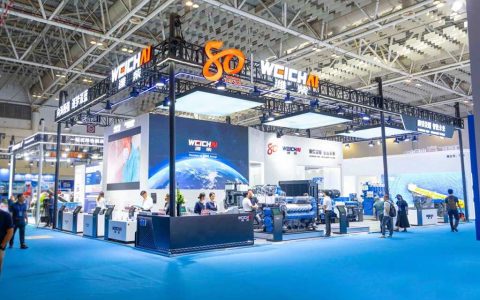
Если рассматривать всю Землю, Россия, вероятно, является одной из стран, наиболее зависимых от автомобильного транспорта. Она — наш «северный сосед»: её территория составляет около 17 миллионов квадратных километров, что примерно в 1,7 раза больше территории нашей страны. При столь обширной территории традиционные транспортные средства не могут обеспечить полное покрытие. Руды с Дальнего Востока и нефть из Сибири в конечном счёте зачастую доставляются с помощью тяжёлых грузовиков. Именно поэтому в России тяжёлые грузовики — это не просто обычные коммерческие средства передвижения; они скорее напоминают «сосуды» национальной экономики.
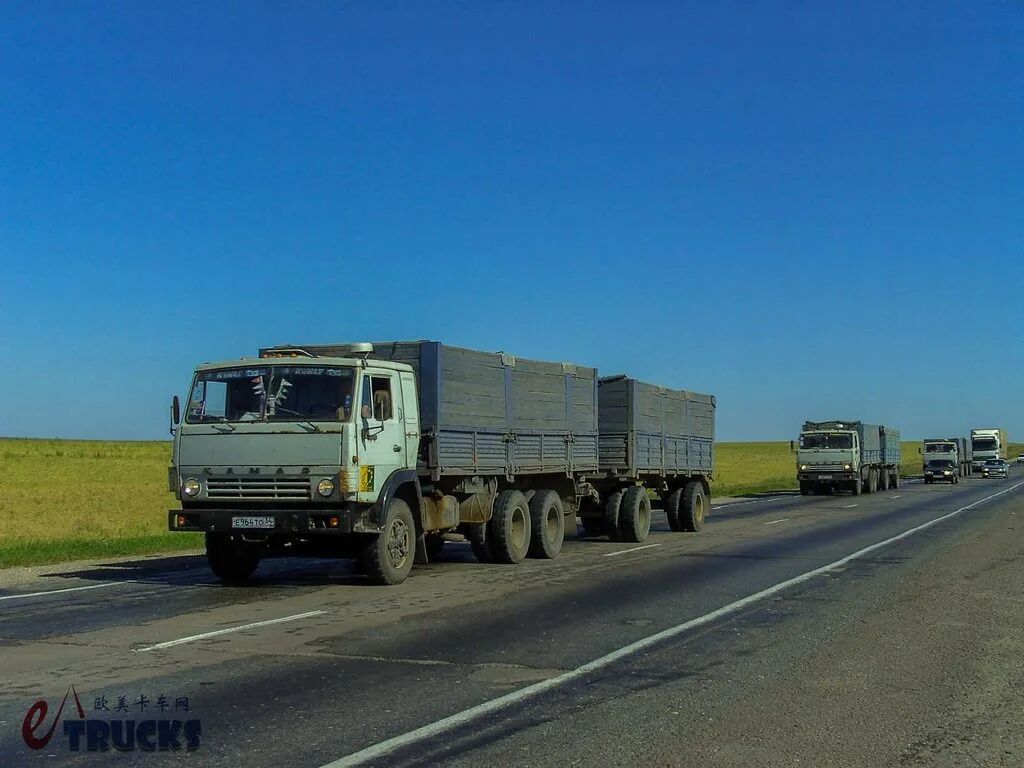
До 2022 года структура поставок этого «сосуда» оставалась достаточно стабильной: отечественные бренды, такие как Kamaz, контролировали сегменты среднего и низкого ценового диапазона, а также рынок специализированных грузовиков; в то время как сегмент премиальных дальних автоперевозок был прочно удерживан европейскими брендами грузовиков. Однако после начала войны между Россией и Украиной в 2022 году всё изменилось. Бренды коммерческих автомобилей из Европы и США массово покинули российский рынок, закрыли местные сборочные заводы, прервали поставки запчастей и прекратили деятельность в сфере продаж и послепродажного обслуживания; в результате в России возник значительный дефицит новых автомобилей. Хотя отечественные автопроизводители, такие как Kamaz, продолжали работать, выпуск их новейших моделей стал затруднён из-за утраты западных технологий; в итоге на первый план вышли устаревшие модели прошлого века, например K3, которые не смогли восполнить образовавшийся пробел на российском рынке. В этот момент замена импорта стала ключевой стратегической задачей российского рынка.
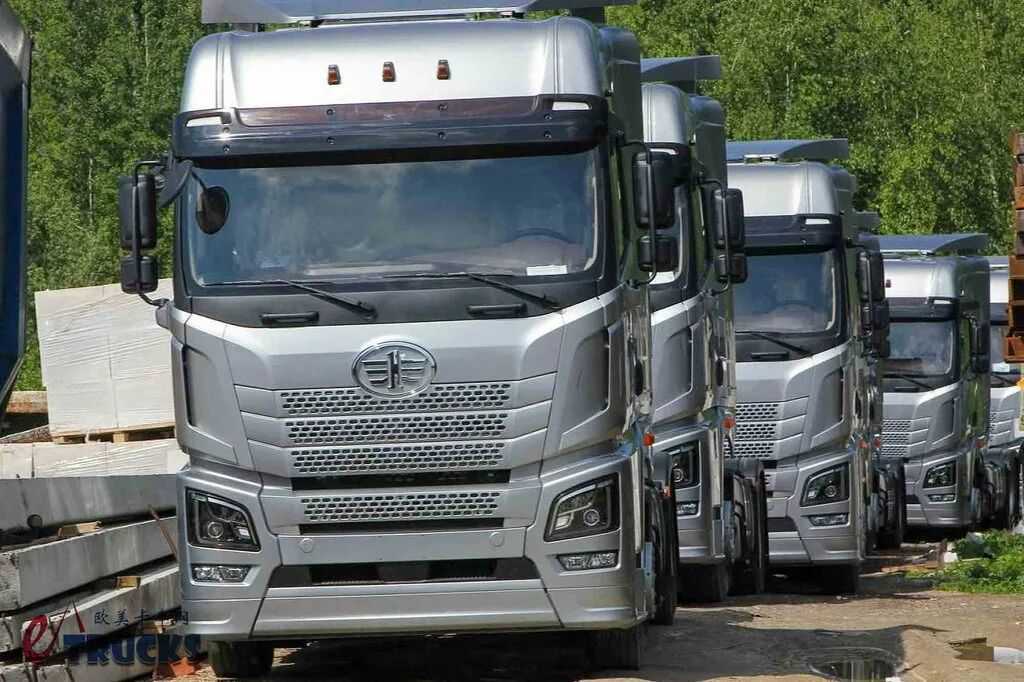
После устранения дефицита предложения китайские грузовики быстро вошли на рынок России и пережили более чем двухлетний взрывной рост, став знаковым этапом в истории экспорта китайских коммерческих автомобилей за рубеж. Благодаря зрелой цепочке поставок тяжёлых грузовиков, избыточному производственному потенциалу, значительному ценовому преимуществу по сравнению с европейскими грузовиками, а также возможности быстрой адаптации продукции под условия сурового холода и неасфальтированных дорог в России, такие бренды, как FAW Jiefang, Sinotruk Shandeka, Shaanqi, Dongfeng, Foton и JAC, массово вошли в дилерские сети России; основные модели — тягачи, самосвалы и другие — быстро получили широкое распространение, заполнив рыночный вакуум, оставшийся после ухода европейских брендов.
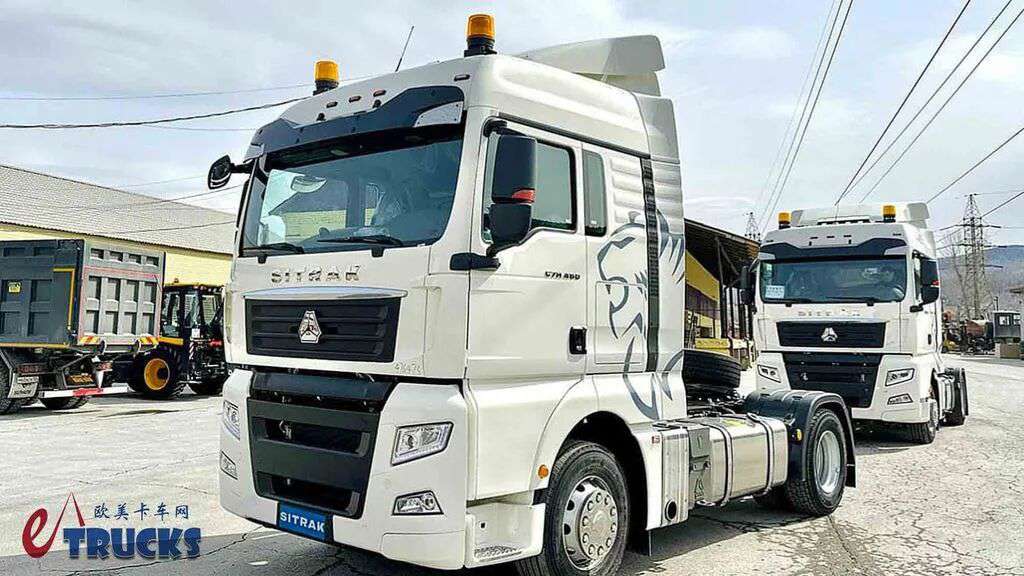
На пике рыночного спроса доля китайских брендов на рынке новых тяжёлых грузовиков в России一度 приближалась к 60 %. В течение нескольких месяцев китайские модели неизменно занимали первые места в рейтингах ежемесячной регистрации по объёмам продаж: компании Shandeka, Shaanqi и Jiefang поочерёдно становились лидерами по объёмам продаж за месяц; многочисленные российские логистические автопарки, компании по трансграничной перевозке и горнодобывающие предприятия массово закупали китайские грузовики; объёмы экспорта грузовиков через китайско-российские пограничные пункты также продолжали расти. Однако этот ранее стремительный рост в 2026 году столкнулся с заметным переломом.
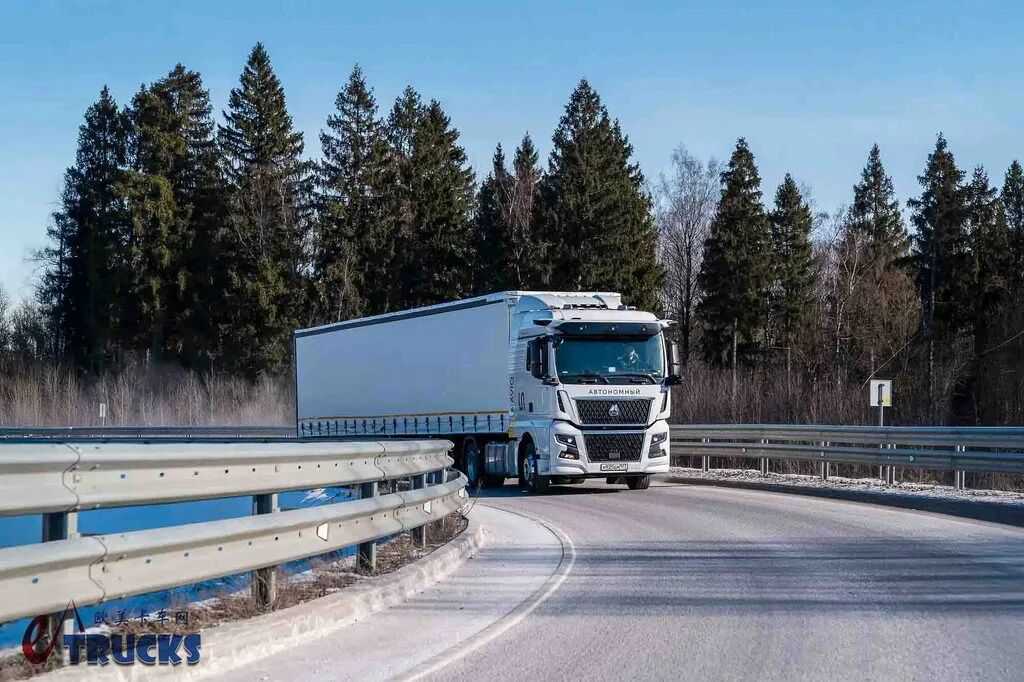
Эпоха роста завершилась быстрее, чем ожидали многие компании. Недавно российское автомобильное издание «5 колесо», ссылаясь на последние данные регистрации Autostat Info, чётко продемонстрировало текущую тенденцию изменения рыночной конъюнктуры: за первые девять месяцев 2026 года в России было зарегистрировано всего 13 431 новый грузовик китайского бренда; по сравнению с аналогичным периодом прошлого года это означает снижение на 28,4 %, а их доля на рынке сократилась с 43,3 % до 35,9 %. По сравнению с общим рынком, за тот же период рынок новых грузовиков в России в целом снизился лишь на 13,7 %; это свидетельствует о том, что спад на рынке китайских брендов значительно превышает средний рыночный уровень. В условиях общего сжатия рынка китайские грузовики испытывают более сильное давление.
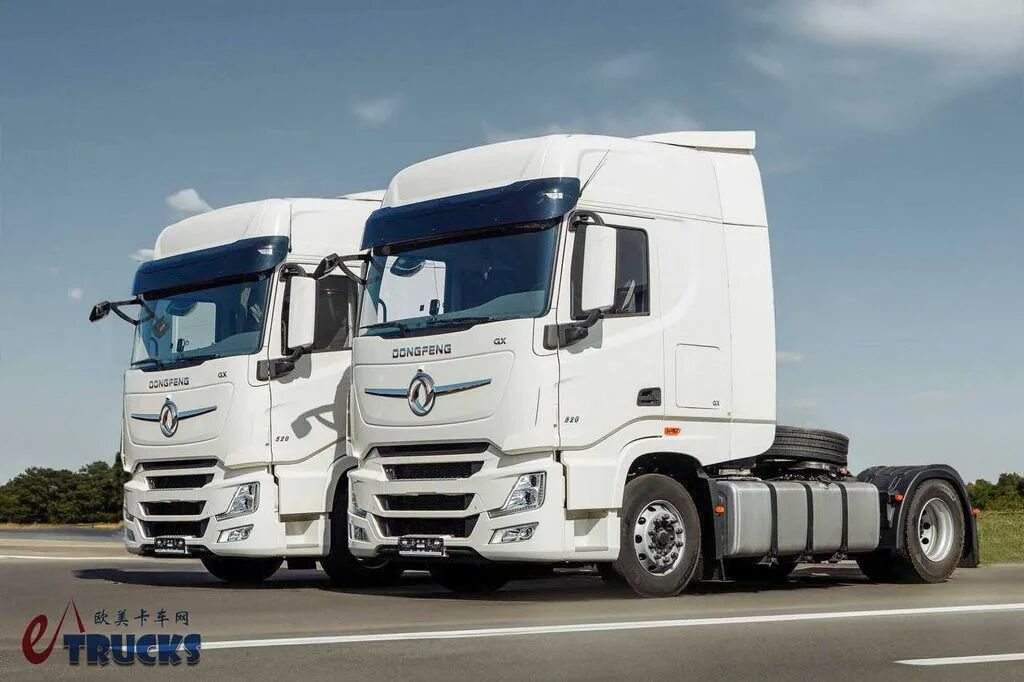
Однако, если рассматривать общие данные, внутри рынка наблюдается резкий контраст: между брендами возникла глубокая поляризация. За первые девять месяцев 2026 года объём регистраций грузовиков Dongfeng в России вырос на 59,3 % в годовом исчислении; по показателю в 2658 единиц они заняли первое место среди китайских брендов. Только модель тягача Dongfeng GX 4×2 обеспечила более 92 % объёма продаж этого бренда в сентябре; в то время как у остальных основных брендов наблюдался двузначный годовой спад. С одной стороны, один хитный продукт обеспечивает устойчивую поддержку рынка, а с другой — продажи большинства ведущих брендов сократились почти вдвое. Это свидетельствует о том, что китайские грузовики в России не потерпели общего краха, а спрос сместился в пользу нескольких проверенных и зрелых моделей.
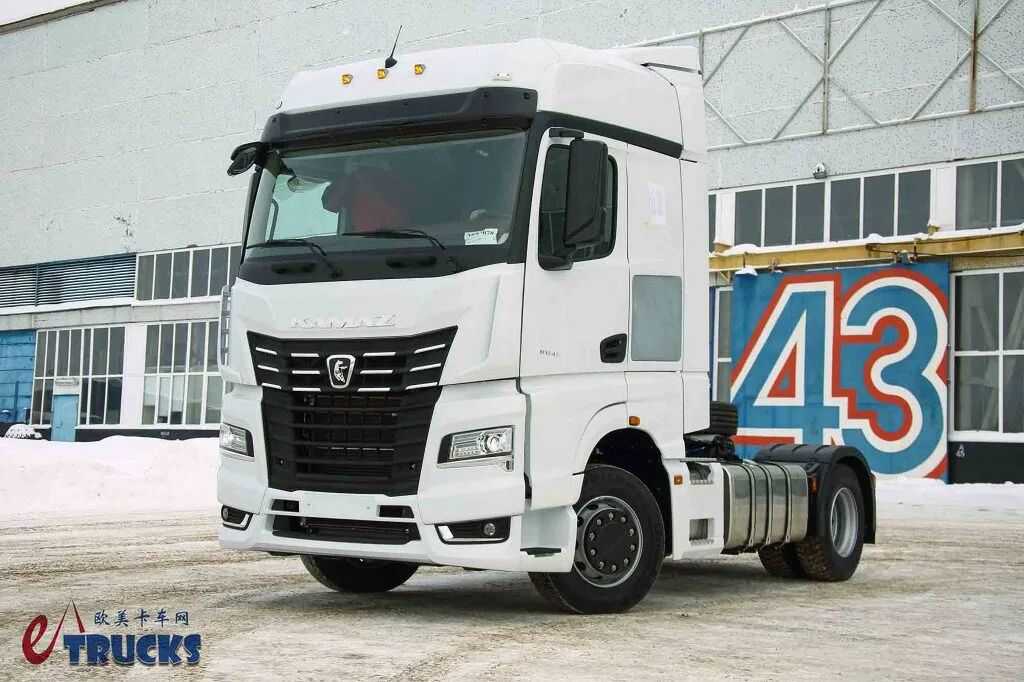
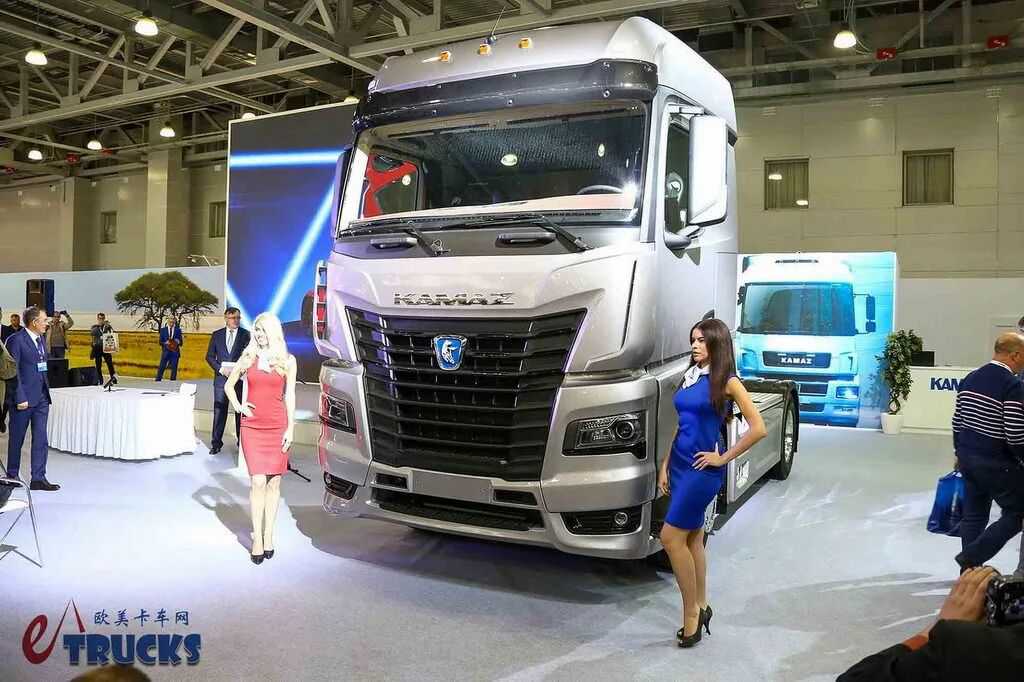
Быстрое снижение доли рынка объясняется не тем, что китайские грузовики внезапно «перестали работать», а совокупным воздействием нескольких факторов: защиты отечественной промышленности в России, ужесточения нормативно-правовых требований и стандартов, цикличности спроса и предложения на рынке, а также споров вокруг соответствия продукции установленным требованиям. Прежде всего, это обусловлено политикой поддержки отечественной промышленности в России. После того как европейские бренды покинули рынок, а китайские грузовики быстро заняли его позиции, отечественные автопроизводители — такие как Kamaz и GAZ — продолжают обращаться к правительству Российской Федерации с просьбами о защите своей отрасли. При этом фокус российской политики постепенно сместился с восполнения рыночного дефицита на снижение зависимости от иностранных грузовиков. В частности, Kamaz, являясь национальным предприятием по производству коммерческих автомобилей в России, получает приоритет при государственных закупках, реализации инфраструктурных проектов и получении заказов от вооружённых сил. Учитывая рост собственных технологических возможностей и возобновление выпуска высококлассных моделей на платформе K5, прямая конкуренция Kamaz с отечественными грузовиками становится неизбежной реальностью.
Помимо государственной политики, локальные стимулы также меняют структуру издержек. Автомобили, в которых доля отечественных компонентов и доля локальной сборки достигают определённого уровня, могут воспользоваться такими преимуществами, как снижение или освобождение от налога на утилизацию в России и приоритет при закупках; в то же время полностью импортные автомобили сталкиваются с постоянно растущим налогом на утилизацию и сбор вторичного сырья, что значительно повышает порог издержек для модели экспорта готовых автомобилей. Кроме того, технические нормативы России продолжают ужесточаться, сроки сертификации удлиняются, а выборочные проверки на месте стали регулярной практикой; неоднократно требовалось от китайских производителей грузовиков провести откат и устранить выявленные недостатки. Некоторые модели, ранее быстро выведенные на международный рынок, были разработаны на основе отечественных стандартов и не полностью соответствуют российским обязательным техническим требованиям в таких деталях, как устройства экстренной связи, конструкция безопасности кузова, изоляция электрических цепей в регионах с низким температурным режимом и контроль выбросов. Как только при выборочной проверке выявляются проблемы, приостановка продаж и откат напрямую нарушают темпы продаж, а уверенность дилеров и автопарков в закупках также снижается.
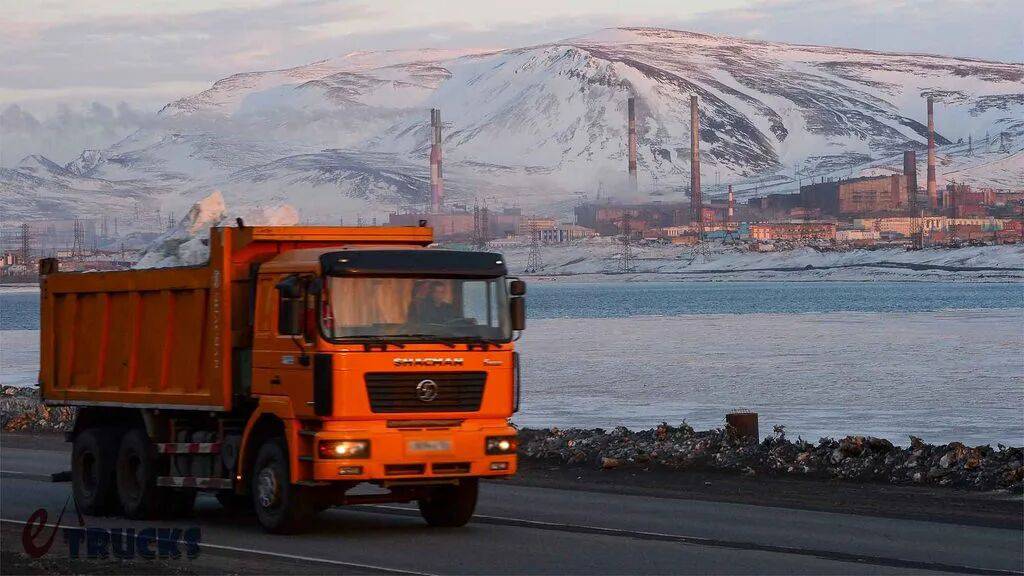
Кроме того, спрос на рынке грузовых автомобилей в России также выглядит крайне неоптимистично. За последние два года под влиянием таких факторов, как паника, вызванная войной, многие российские логистические компании провели централизованные закупки новых автомобилей для использования в межрегиональной и трансграничной перевозке; в результате рынок стал переполнен, а тарифы на грузоперевозки оказались под давлением. В то же время число автомобилей, возвращённых в оборот компаниями по лизингу, увеличилось, из-за чего автопарки сознательно замедлили темпы обновления парка новыми машинами. Высокие процентные ставки дополнительно повысили стоимость лизинга грузовиков и подавили готовность конечных покупателей приобретать автомобили. Спрос, сформированный за счёт централизованных закупок в предыдущий период, теперь, напротив, сдерживает объём регистрации новых автомобилей.
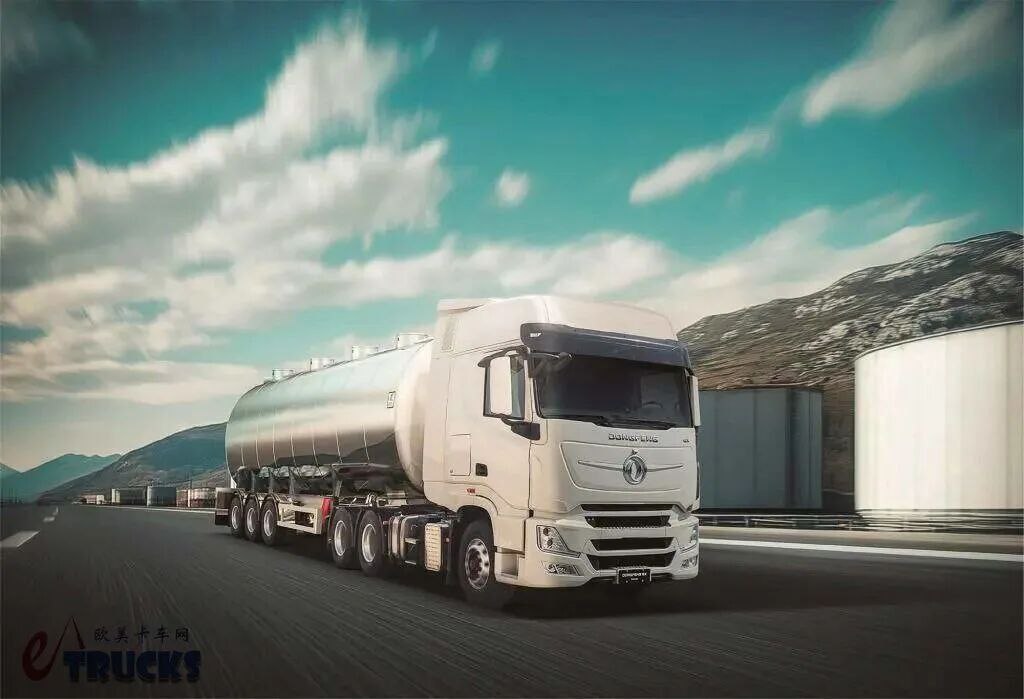
С точки зрения долгосрочного выхода на международные рынки, нынешнее снижение доли рынка скорее представляет собой серьёзную проверку потенциала после исчезновения периода дивидендов. Эпоха экспорта полных автомобилей в развёрнутом виде уже позади; если компания стремится устоять на российском рынке, в краткосрочной перспективе необходимо в первую очередь обеспечить соответствие нормативным требованиям: на этапе сертификации провести местные испытания в условиях низких температур и реальных дорожных условий, а не просто внести изменения в китайские модели и экспортировать их под другим марком; это позволит избежать того, чтобы нарушения правил для одного отдельного автомобиля подорвали репутацию всего бренда и даже всей категории китайских грузовиков. Каналы сбыта и послепродажное обслуживание также нельзя продолжать полагаться на сторонних дилеров и разрозненные поставщики комплектующих; необходимо создать контролируемую локальную сервисную сеть.На среднесрочном этапе особенно важно последовательно продвигать сборку комплектующих KD и локализацию производственной цепочки. С одной стороны, это позволит избежать высоких налогов на утилизацию, соответствовать местной промышленной политике и получить доступ к государственным закупкам и крупным инфраструктурным проектам; с другой — обеспечит более тесную связь с рынком и быструю реакцию на специфические потребности в модификациях для самосвалов, коммунального хозяйства и специального транспорта для транспортировки нефти и газа. В стратегии позиционирования бренда также следует сократить конкуренцию за счёт однотипных низких цен: необходимо вести отдельные стратегии для тягачей для магистральных маршрутов, горнодобывающих самосвалов и специализированных муниципальных транспортных средств, чтобы создать стабильные эталонные модели.
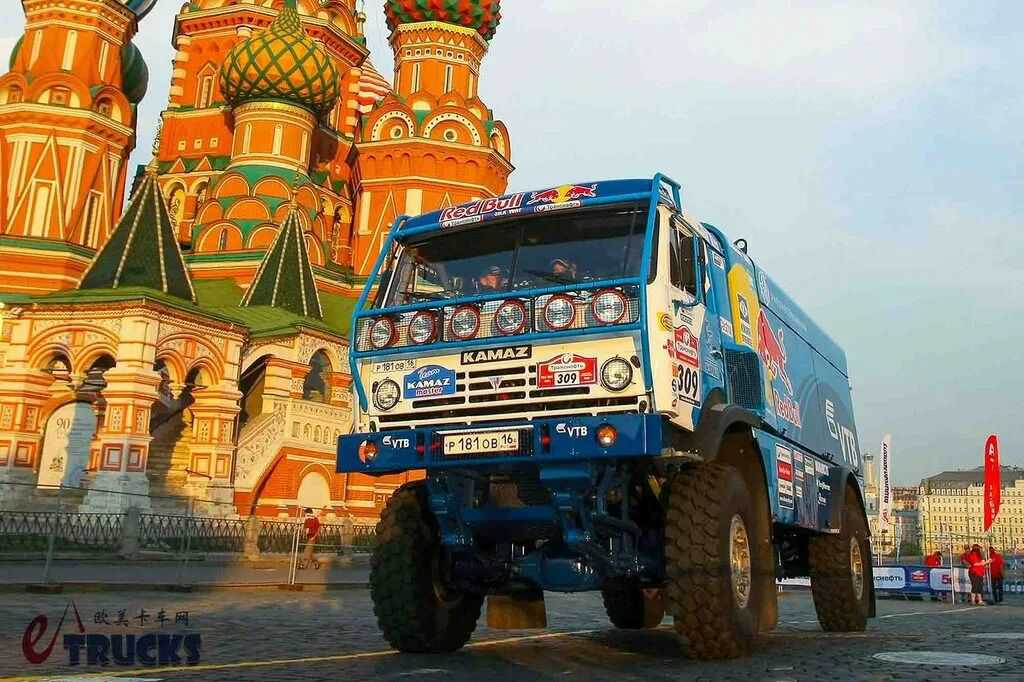
Россия по-прежнему остаётся одним из ключевых рынков тяжёлых грузовиков в мире; её двери не закрыты, однако логика конкуренции кардинально изменилась. Прошло время, когда рынок быстро захватывал долю благодаря дефициту предложения и высокой соотношению цены и качества; в краткосрочной перспективе рыночные трудности продолжат сохраняться, а снижение доли — неизбежный процесс возвращения рынка к рациональности. В долгосрочной перспективе фундаментальный спрос на мощные грузоперевозочные и инженерные мощности в России не исчез; бренды, способные сосредоточиться на адаптации нормативной базы, локализации производства и создании сервисной инфраструктуры, по-прежнему смогут удерживать свою позицию на этом рынке. Благодарим вас за чтение этой статьи! Хотите узнать больше интересных и содержательных новостей о новейших тенденциях мировой индустрии коммерческого транспорта? Следите за сайтом Tiga Commercial Vehicles и его сообществом для грузовиков в Европе и США! Текст и изображения: редакция Tiga; автор: heseaotter
原创文章,作者:ctinru,如若转载,请注明出处:https://ctinru.com/eu-trucks/8246/